Гурӯҳ ҳисоботи зеринро дар бар мегирад:
- Тафсилот аз рӯи усули пардохт
- Фурӯш умумӣ
- Фурӯш умумӣ (бо ҷамъбасти чекҳо)
- Ҳисобҳои пардохтнашуда
- Пешпардохтҳо
- Нақша / Далел
- Хулосаи усули пардохт
- Фурӯш аз рӯи ихтисос (муфассал)
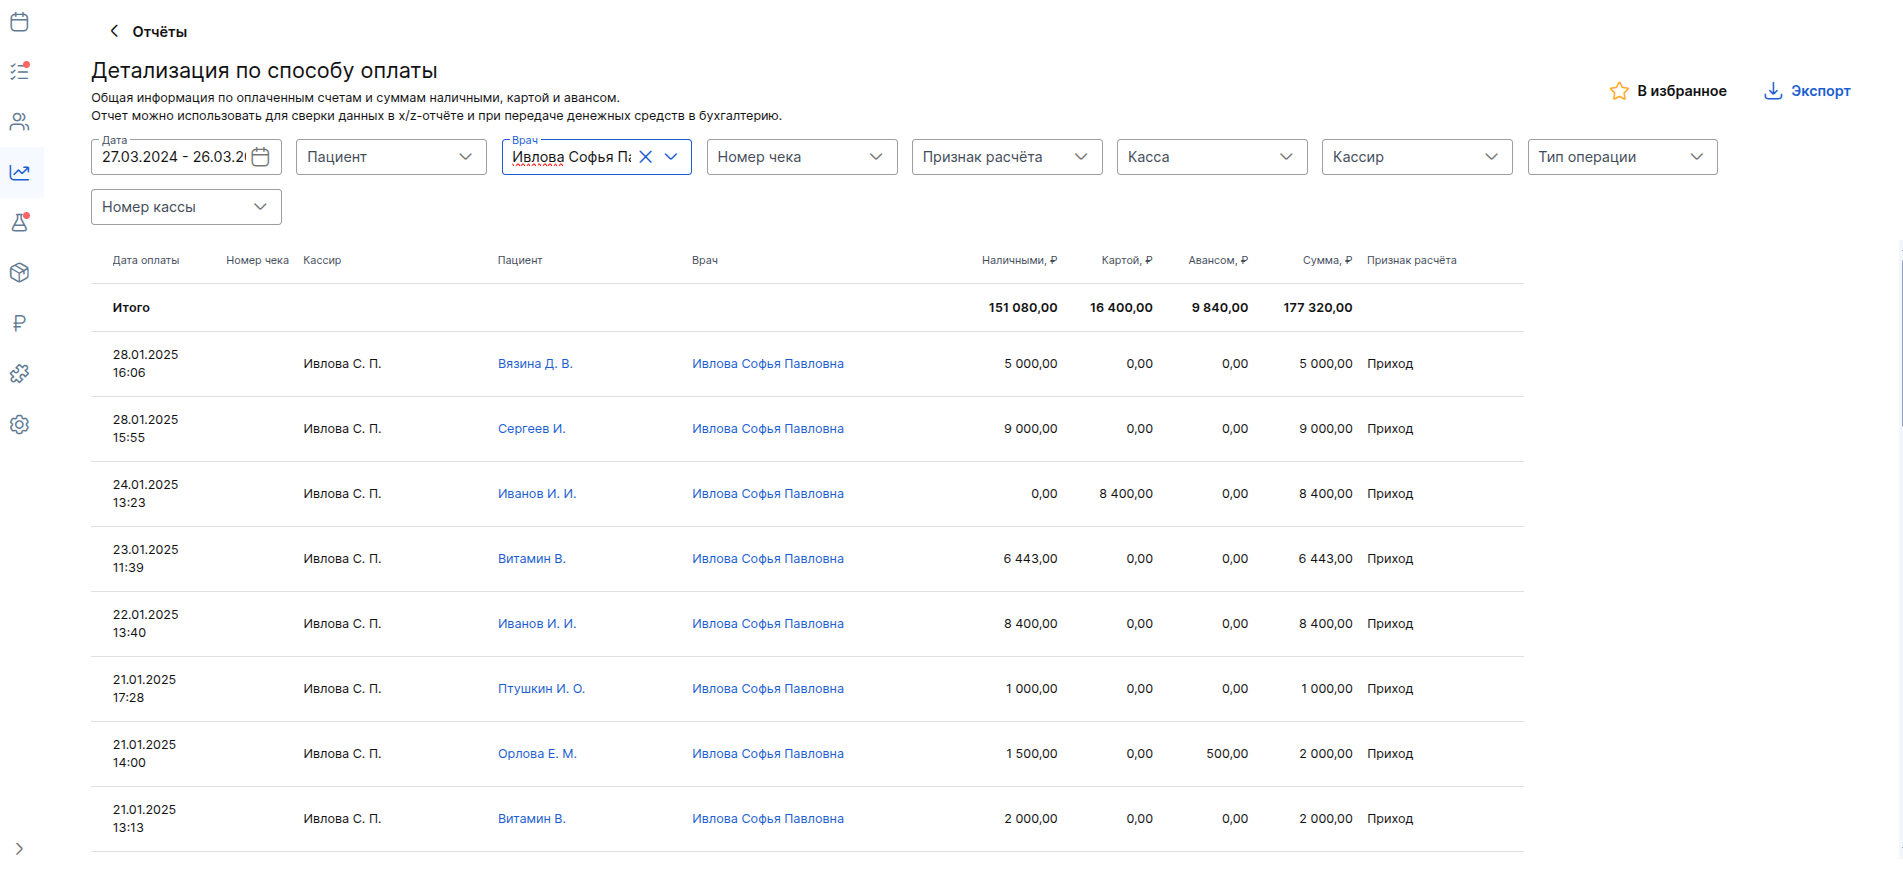
Тафсилот аз рӯи усули пардохт 
Ҳисобот метавонад барои муқоисаи маълумот дар ҳисоботи x/z ва ҳангоми интиқоли маблағ ба бухгалтерия истифода шавад. Маълумоти умумиро дар бораи ҳама намудҳои пардохт дар касса дар бар мегирад «Атол» Ва кассаи Беруна барои давраи интихобшуда:
- барои хидматҳо;
- фармоишҳои лабораторӣ;
- пасандозҳои пешпардохт, пасандозҳо.
Ҳисобот баргардониданро ба назар мегирад, бо аломат нишон дода мешавад «-».
Рақами чек танҳо дар амалиети касса нишон дода мешавад «Атол». Дар ҳар як амалиет манбаи пардохт (бо пули нақд/корт/пешпардохт) нишон дода шудааст. Пардохти суғурта ба ин ҳисобот дохил намешавад. Маълумот дар тамоми филиалҳои клиника нишон дода мешавад.
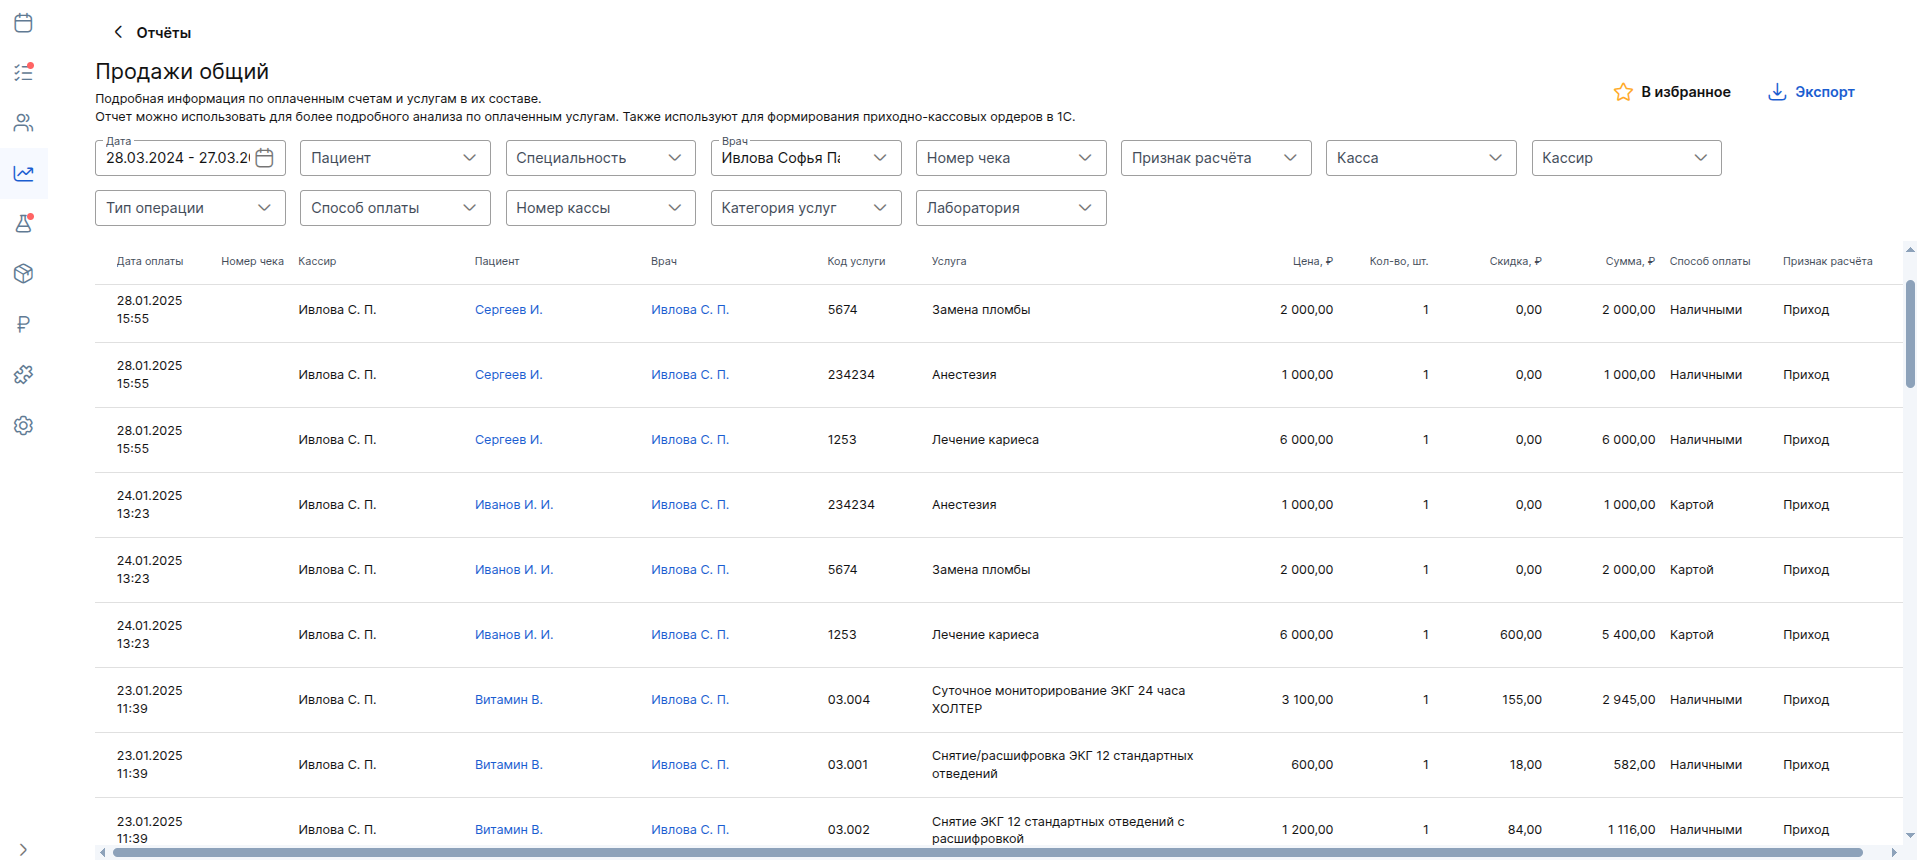
Фурӯш умумӣ
Маълумоти муфассалро дар бораи ҳисобҳои пардохтшуда дар касса дар бар мегирад «Атол» Ва кассаи Беруна барои давраи интихобшуда:
- барои хидматҳо;
- фармоишҳои лабораторӣ;
- пасандозҳои пешпардохт, пасандозҳо.
Ҳисобот баргардониданро ба назар мегирад.
Агар хидмат дигар дар нархнома набошад е арзиши он тағир ебад, маълумот дар бораи пардохти хидмат дар гузориш тағир намеебад. Пардохти суғурта ба ин ҳисобот дохил намешавад. Маълумот дар ҳисобот барои ҳамаи филиалҳо умумӣ аст.
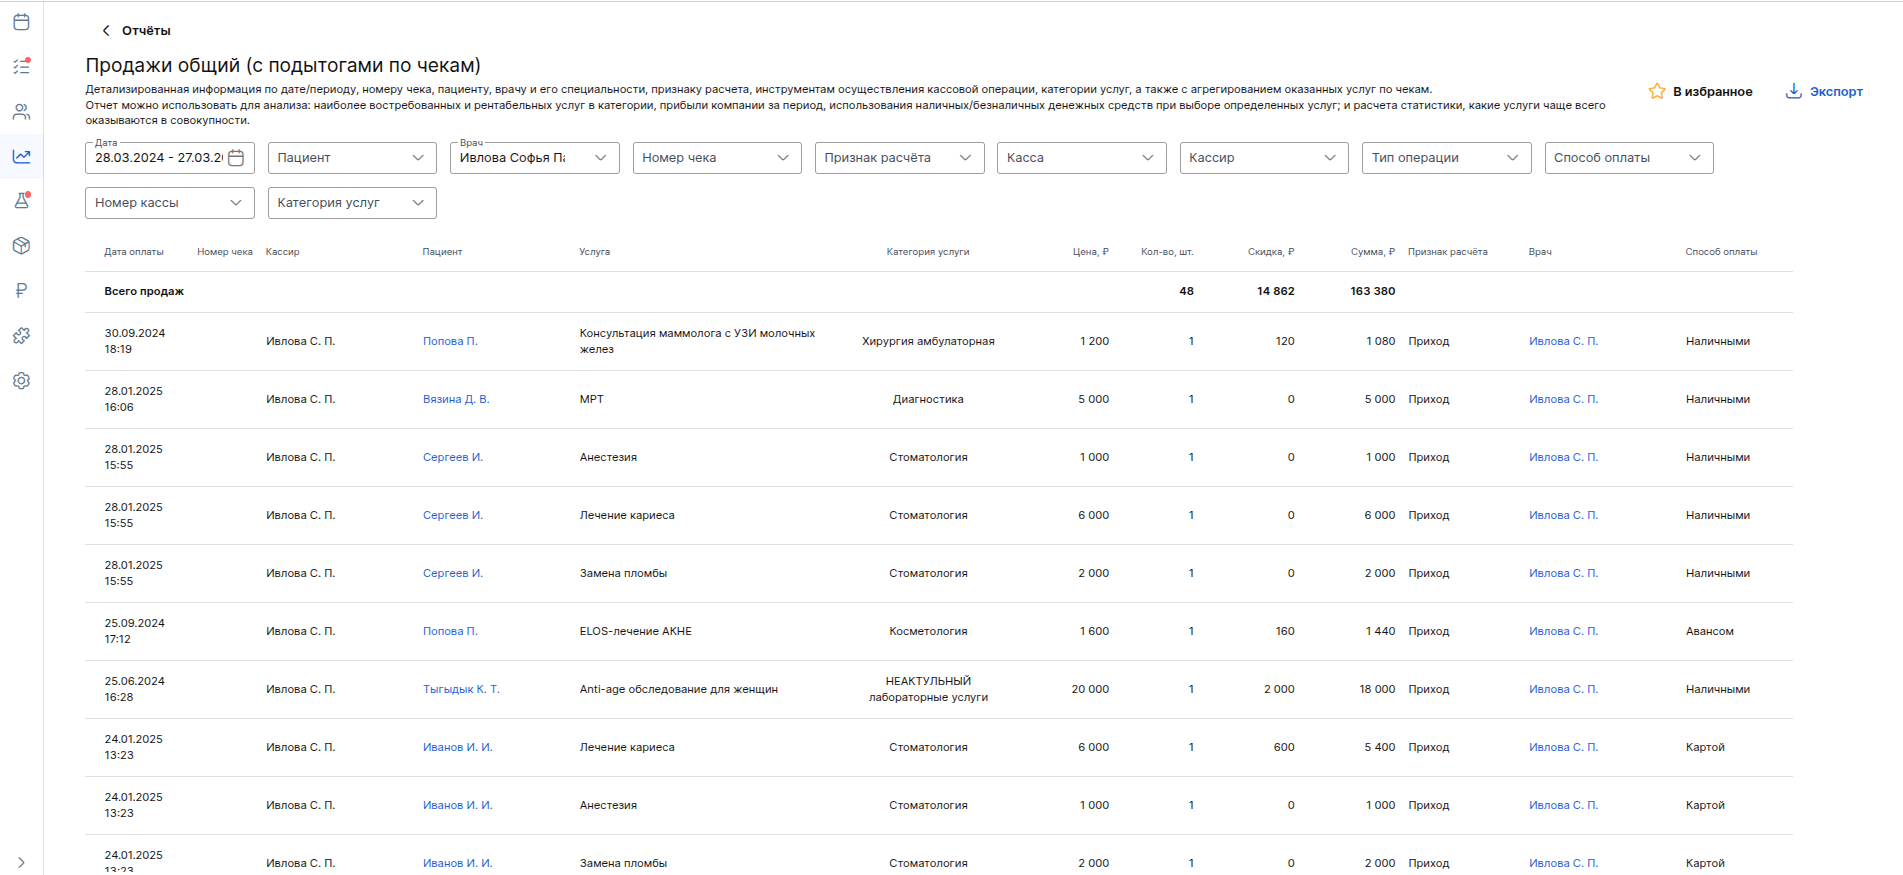
Фурӯш умумӣ (бо ҷамъбасти чекҳо)
Ҳисобот метавонад барои таҳлил истифода шавад:
- хизматрасониҳои аз ҳама серталаб ва камхарҷ дар категория;
- даромади ширкат дар давраи;
- истифодаи пули нақд/ғайринақдӣ ҳангоми интихоби хидматҳои муайян;
- ҳисобкунии омор, ки кадом хидматҳо бештар дар маҷмӯъ анҷом дода мешаванд.
Ҳисобот маълумоти муфассалро аз рӯи сана/давра, рақами чек, бемор, духтур ва ихтисоси ӯ, аломати ҳисоб, воситаҳои амалиети кассавӣ, категорияи хидматҳо, инчунин бо ҷамъбасти хидматҳои пешниҳодшуда аз рӯи чекҳо дар бар мегирад. Ба он пардохтҳо барои хидматҳо, фармоишҳои лабораторӣ, пешпардохтҳо, пасандозҳо дар касса дохил мешаванд «Атол» Ва кассаи Беруна, баргардониданро ба назар мегирад. Пардохти суғурта ба ин ҳисобот дохил намешавад.
Маълумот дар ҳисобот барои ҳамаи филиалҳо умумӣ аст.
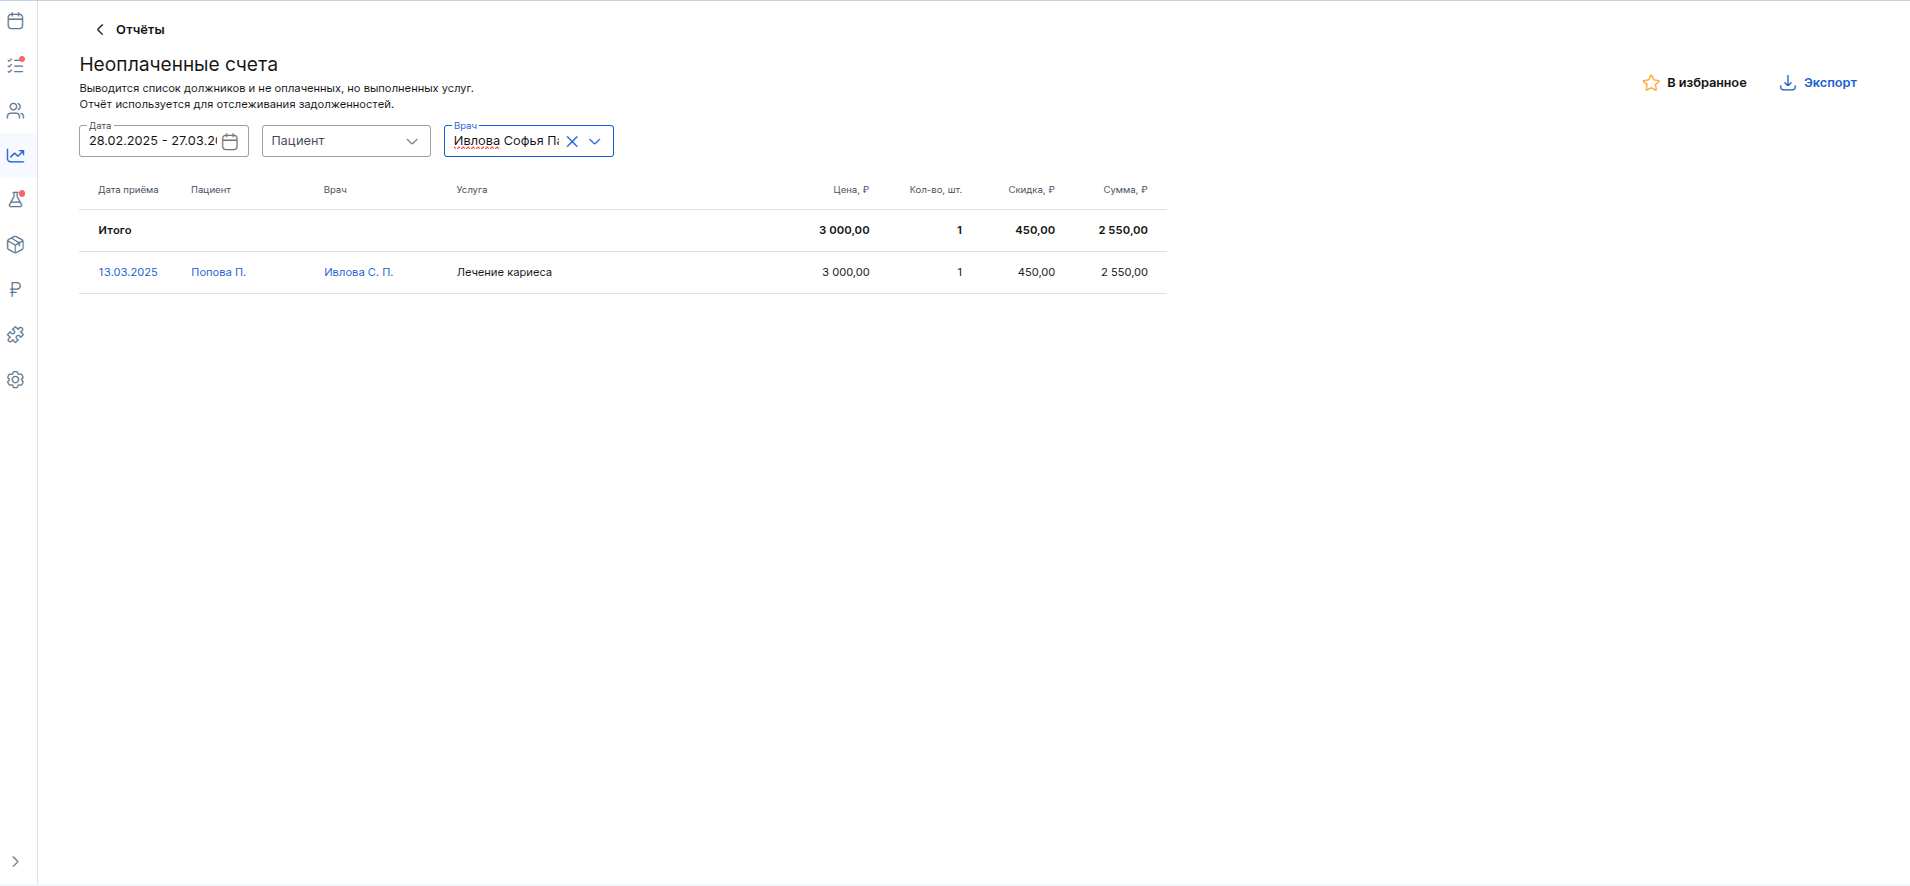
Ҳисобҳои пардохтнашуда
Ҳисобот барои пайгирии қарзи беморон истифода мешавад. Ҳама хидматҳо аз қабулҳо ва таҳлилҳо аз фармоишҳои лабораторӣ дар давраи интихобшуда, ки иҷро шуданд, аммо пардохт нашуданд.
Пардохти суғурта ба ин ҳисобот дохил намешавад.
Пешпардохтҳо
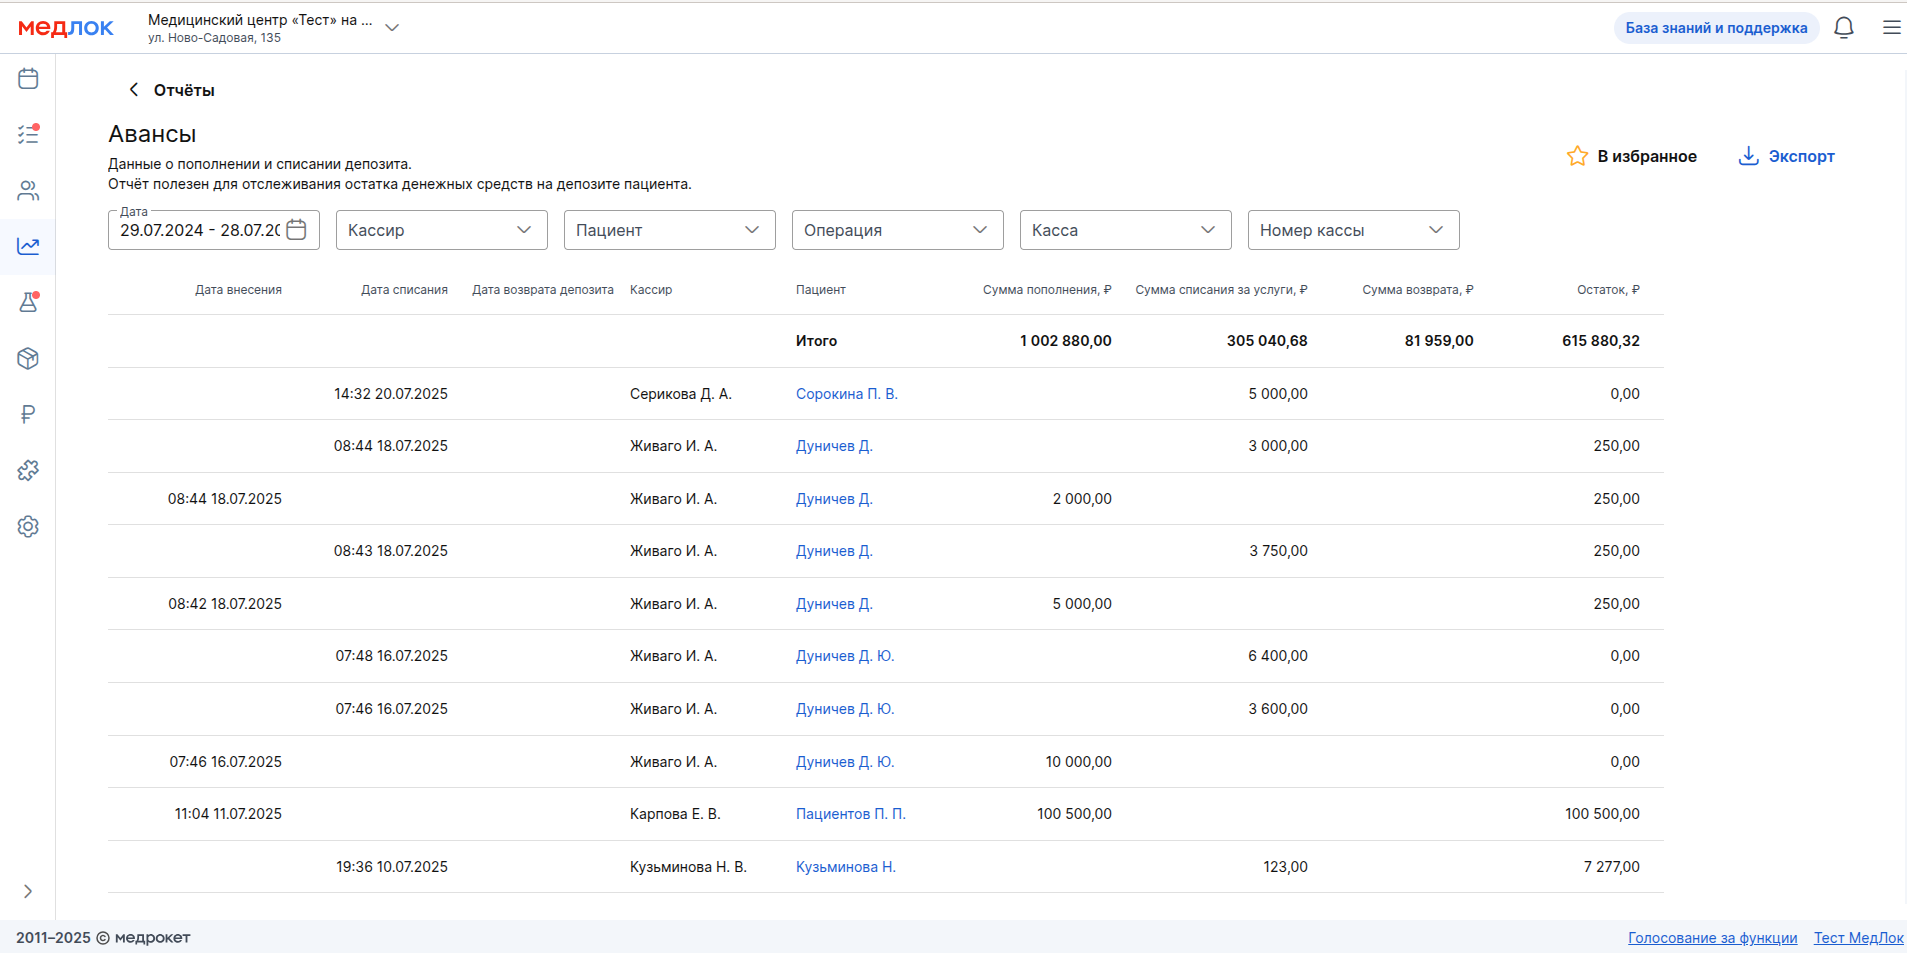
Ҳисобот барои пайгирии бақияи пули нақд дар пасандози бемор муфид аст. Дорои амалиет бо амонатҳои ҳамаи беморон дар давраи интихобшуда мебошад:
- иловаҳо;
- бозгашт;
- пардохтҳо аз пасандоз ба ҳисоби хидматрасонӣ.
Дар сутун «Остаток» маблағи умумии пасандозҳо дар кассаи Беруна ва касса нишон дода мешавад «Атол». Пешпардохт ва баргардонидани пешпардохт аз рӯи нақшаи табобат дар ҳисобот нест. Маълумот барои ҳамаи филиалҳо маъмул аст.
Нақша / Далел
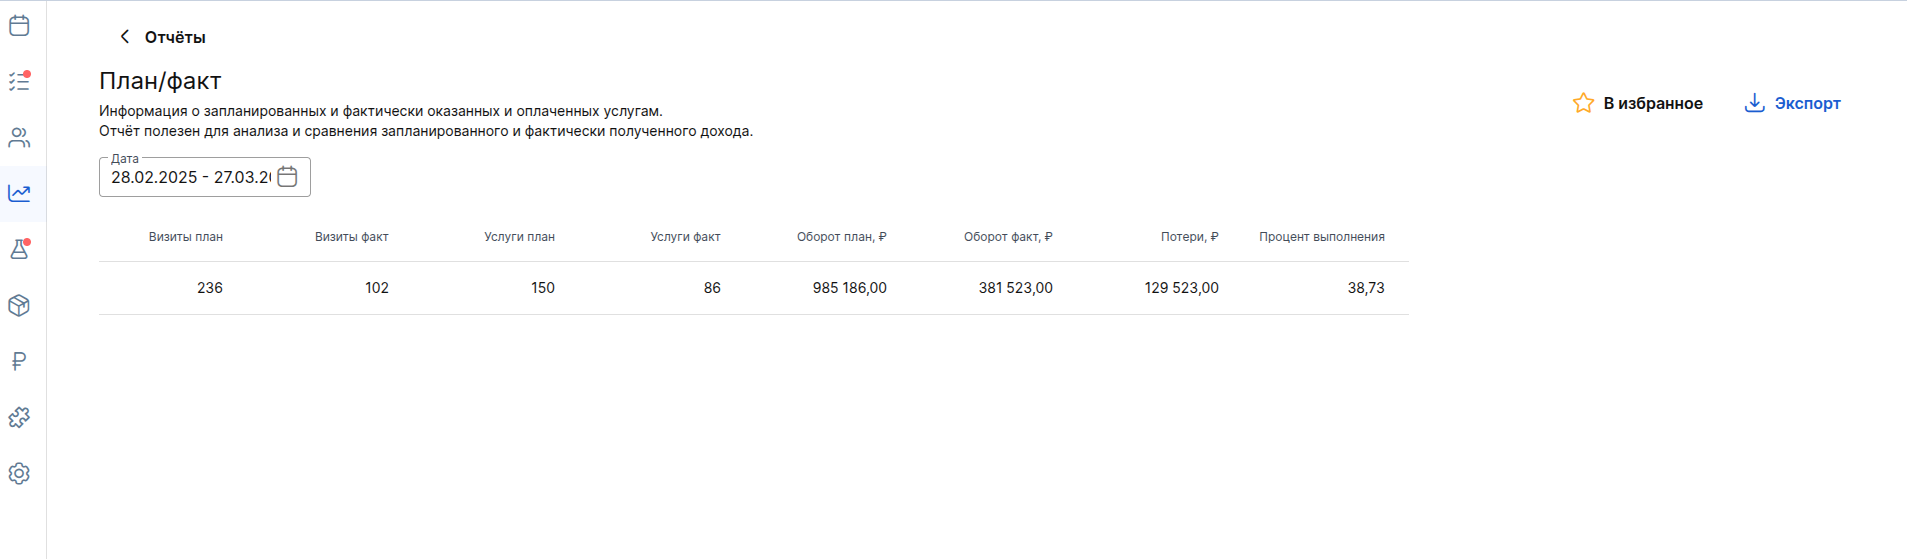
Ҳисобот барои таҳлил ва муқоисаи даромади ба нақша гирифташуда ва воқеан ба даст овардашуда муфид аст.
Хизматрасониҳои ба нақша гирифташуда - ҳамаи қабулҳои барои давраи интихобшуда таъиншуда, аз ҷумла бекоршуда ва ҳозир нашудан ва ҳамаи хидматҳои онҳоро дар бар мегирад.
Хизматрасониҳои иҷрошуда — ҳамаи усулҳои анҷомефта дар мақоми «Выполнен» ва ҳамаи хизматрасониҳои пулакӣ аз онҳо. Агар барои хидмат баргардонида шуда бошад, он иҷро карда намешавад.
Гардиш (нақша) - ин арзиши умумии ҳамаи хидматҳо дар таъиноти ба нақша гирифташуда дар давраи интихобшуда мебошад.
Муомилот (далел) - ин арзиши умумии ҳамаи хизматрасониҳои пардохтшуда дар давраи интихобшуда мебошад.
Фоизи иҷро - таносуби гардиши воқеӣ ба нақшаи ба 100 зарбшуда.
Талафоти - ин арзиши умумии хизматрасонӣ дар ҳама ташрифҳои бекоршуда ва ҳозир нашудан дар давраи интихобшуда мебошад. Он хидматҳои иҷрошуда, вале пардохтнашударо ба назар намегирад.
Фармоишҳои лабораторӣ дар ҳисобот ба ҳисоб гирифта намешаванд ва пардохтҳои суғурта ба назар гирифта мешаванд. Маълумот дар гузориш барои ҳар як филиал инфиродӣ аст.
Хулосаи усули пардохт
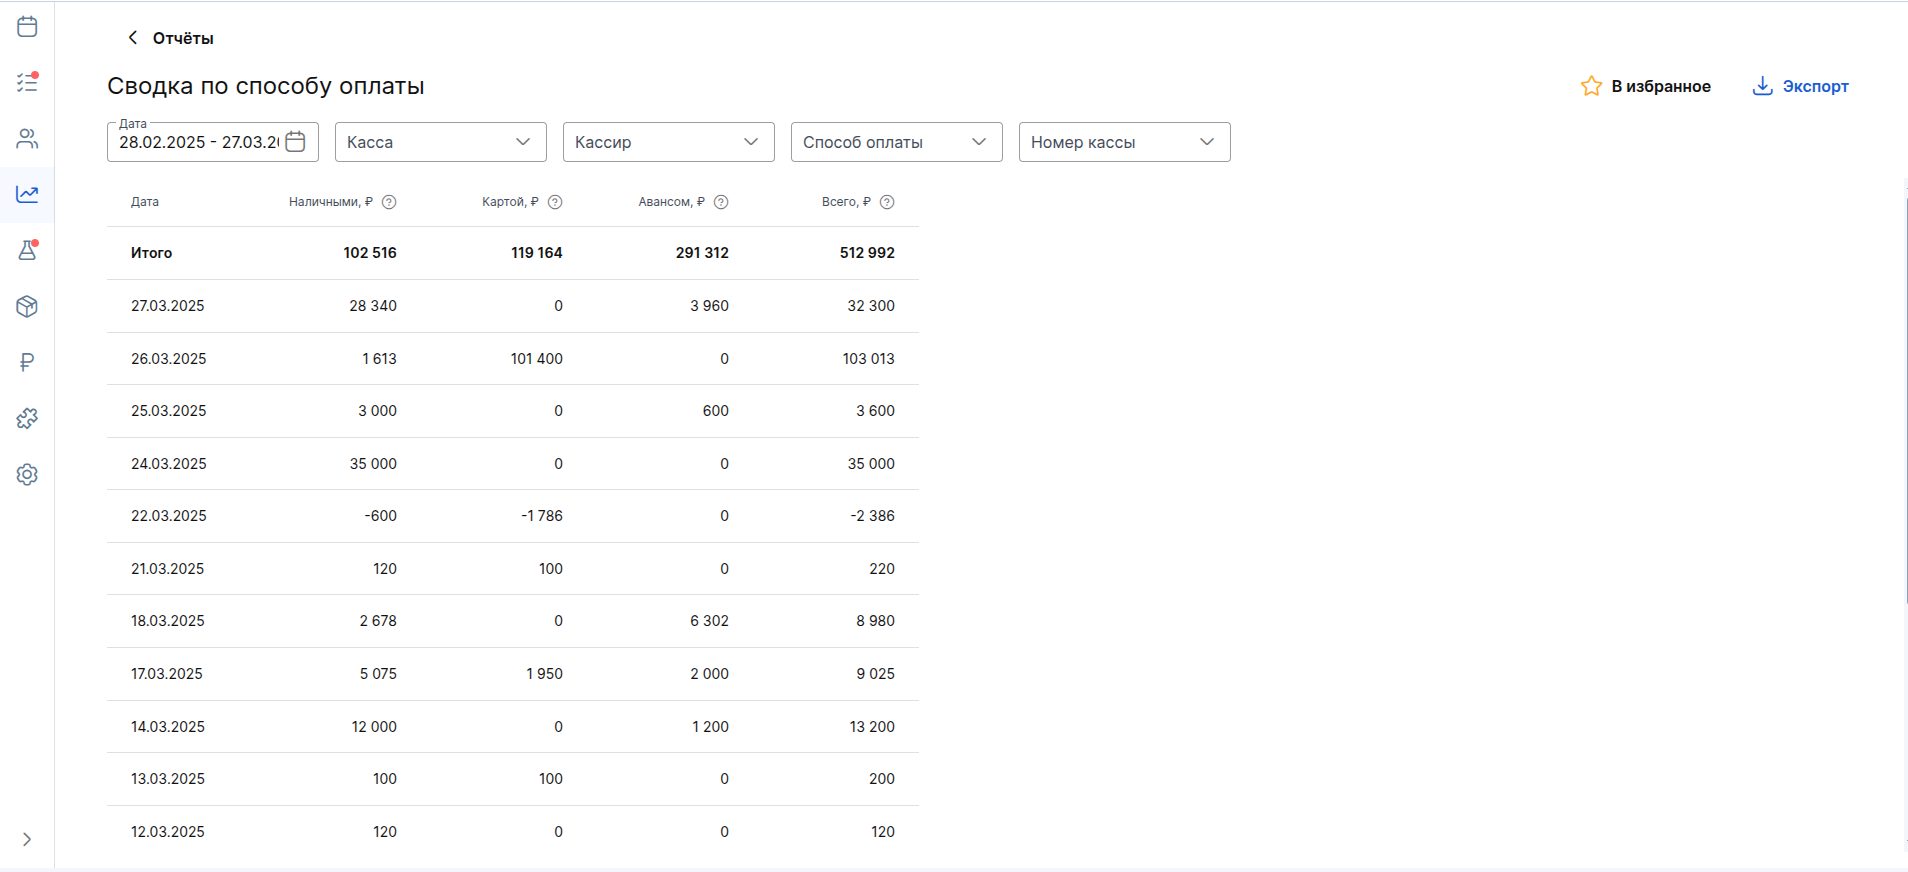
Ҳисобот барои таҳлили усулҳои пардохти хидматҳо ва фармоишҳои лабораторӣ муфид аст. Маблағи умумии пардохтро барои ҳар як рӯзи давраи интихобшуда дар бар мегирад. Маблағҳо аз рӯи усулҳои пардохт тақсим карда мешаванд. Дар гузориш амалиетҳои пасандоз е баргардонидани пасандозҳо ва пешпардохтҳо тибқи нақшаҳои табобат ба амал намеоянд. Агар пас аз пардохт баргардонида шавад, маблағи баргардонидан аз маблағи умумӣ гирифта мешавад.
Маълумот дар ҳисобот барои ҳамаи филиалҳо умумӣ аст. Пардохти суғурта ба ин ҳисобот дохил намешавад.
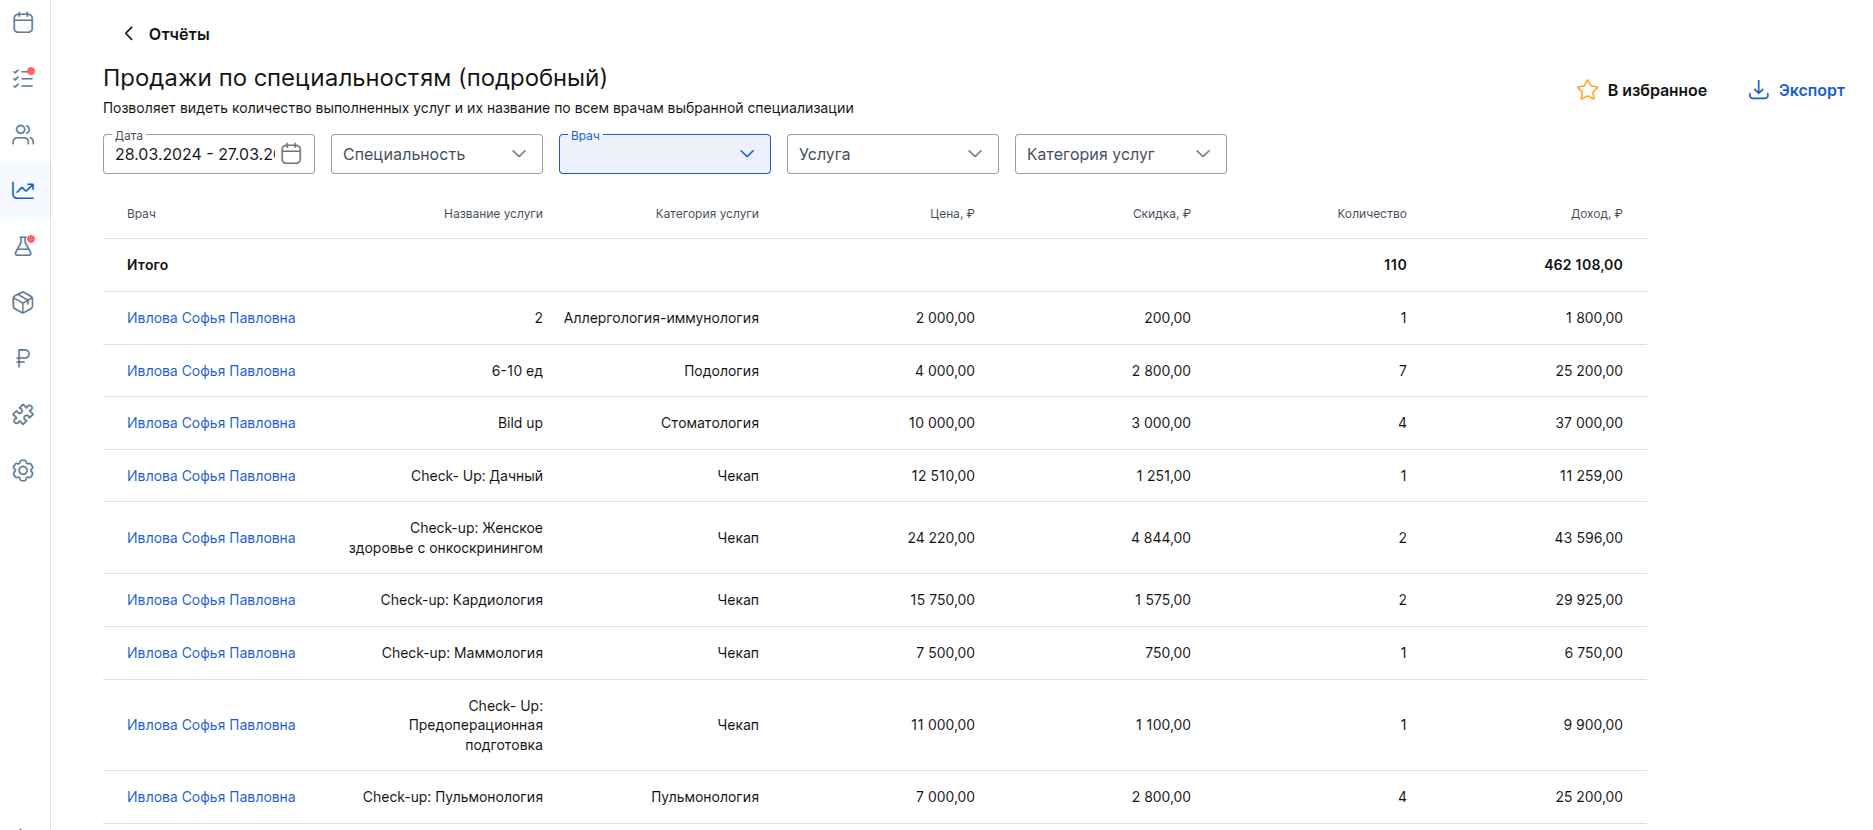
Фурӯш аз рӯи ихтисос (муфассал)
Ҳисобот ба шумо имкон медиҳад, ки шумораи хидматҳои иҷрошуда ва номи онҳоро аз рӯи ҳамаи табибони ихтисоси интихобшуда бубинед. Он хизматрасониҳои пардохтшударо аз таъиноти дар давоми давра анҷомдодашуда, аз ҷумла хизматрасониҳои арзиши сифр ва хизматрасониҳое, ки аз ҷониби суғурта пардохта шудаанд, дар бар мегирад. Агар пардохт баргардонида шуда бошад, хидмат аз ҳисобот хориҷ карда мешавад. Пардохти фармоишҳои лабораторӣ дар ин гузориш ҳисоб карда намешавад.
Маълумот дар гузориш барои ҳар як филиал алоҳида аст.